30/10/2026
Thuế gián thu (Indirect Tax) là loại thuế được thu gián tiếp thông qua hoạt động sản xuất, kinh doanh, mua bán hàng hóa và cung ứng dịch vụ. Theo đó, tổ chức, cá nhân có nghĩa vụ kê khai và nộp thuế cho Nhà nước không nhất thiết là chủ thể trực tiếp chịu toàn bộ gánh nặng thuế.
Thông thường, khoản thuế này được phản ánh trong giá bán hàng hóa, dịch vụ. Người tiêu dùng có thể là đối tượng chịu gánh nặng thuế thông qua số tiền thanh toán, trong khi doanh nghiệp hoặc tổ chức kinh doanh thực hiện nghĩa vụ kê khai, nộp thuế theo quy định.
Ví dụ về thuế gián thu:
Khi mua sắm tại siêu thị hoặc sử dụng dịch vụ tại nhà hàng, số tiền khách hàng thanh toán có thể bao gồm thuế giá trị gia tăng (GTGT) theo mức thuế suất áp dụng đối với từng loại hàng hóa, dịch vụ.
Trong trường hợp này, doanh nghiệp có trách nhiệm kê khai và nộp thuế GTGT theo quy định, còn người tiêu dùng thường chịu gánh nặng thuế thông qua giá mua hàng hóa, dịch vụ. Đây là ví dụ điển hình thể hiện cơ chế hoạt động của thuế gián thu.
Tổng hợp các đặc điểm nổi bật của thuế gián thu
Thuế gián thu có đặc trưng là được thu thông qua các hoạt động mua bán, tiêu dùng hàng hóa và dịch vụ. Khoản thuế thường được phản ánh trong giá thanh toán, qua đó tạo ra sự khác biệt giữa chủ thể có nghĩa vụ nộp thuế và người thực tế chịu gánh nặng thuế.
Một số đặc điểm nổi bật của thuế gián thu bao gồm:
Người nộp thuế và người chịu thuế có thể khác nhau: Tổ chức, cá nhân thực hiện nghĩa vụ kê khai, nộp thuế cho Nhà nước không nhất thiết là người trực tiếp chịu gánh nặng thuế. Trong nhiều trường hợp, người tiêu dùng là đối tượng cuối cùng chịu khoản thuế này thông qua giá hàng hóa, dịch vụ.
Thuế thường được phản ánh trong giá bán: Khoản thuế gián thu có thể được tính vào giá hàng hóa, dịch vụ hoặc thể hiện trong tổng số tiền người mua phải thanh toán, tùy theo từng loại thuế và quy định áp dụng.
Có tác động đến giá cả và nhu cầu tiêu dùng: Việc áp dụng hoặc điều chỉnh thuế gián thu có thể ảnh hưởng đến giá bán hàng hóa, dịch vụ, từ đó tác động đến quyết định mua sắm và hành vi tiêu dùng trên thị trường.
Có khả năng chuyển gánh nặng thuế sang người mua: Tùy thuộc vào điều kiện thị trường, mức độ cạnh tranh và khả năng điều chỉnh giá bán, tổ chức kinh doanh có thể chuyển một phần hoặc toàn bộ gánh nặng thuế sang người tiêu dùng.
Có thể mang tính lũy thoái: Khi xét theo tỷ lệ thu nhập, thuế gián thu có thể tạo ra gánh nặng tương đối lớn hơn đối với người có thu nhập thấp. Tuy nhiên, mức độ ảnh hưởng còn phụ thuộc vào cơ cấu tiêu dùng, chính sách miễn giảm và thuế suất áp dụng cho từng nhóm hàng hóa, dịch vụ.
Cơ sở đánh thuế chủ yếu gắn với hoạt động tiêu dùng: Thuế gián thu thường phát sinh trong quá trình sản xuất, lưu thông và tiêu dùng hàng hóa, dịch vụ. Thay vì đánh trực tiếp vào thu nhập của cá nhân, loại thuế này chủ yếu tác động đến phần thu nhập được sử dụng để mua sắm và tiêu dùng.
Tại Việt Nam, thuế gián thu được áp dụng dưới nhiều hình thức khác nhau, tùy thuộc vào tính chất hàng hóa, dịch vụ và hoạt động phát sinh nghĩa vụ thuế. Mỗi sắc thuế có đối tượng chịu thuế, căn cứ tính thuế và mức thuế suất riêng theo quy định pháp luật.
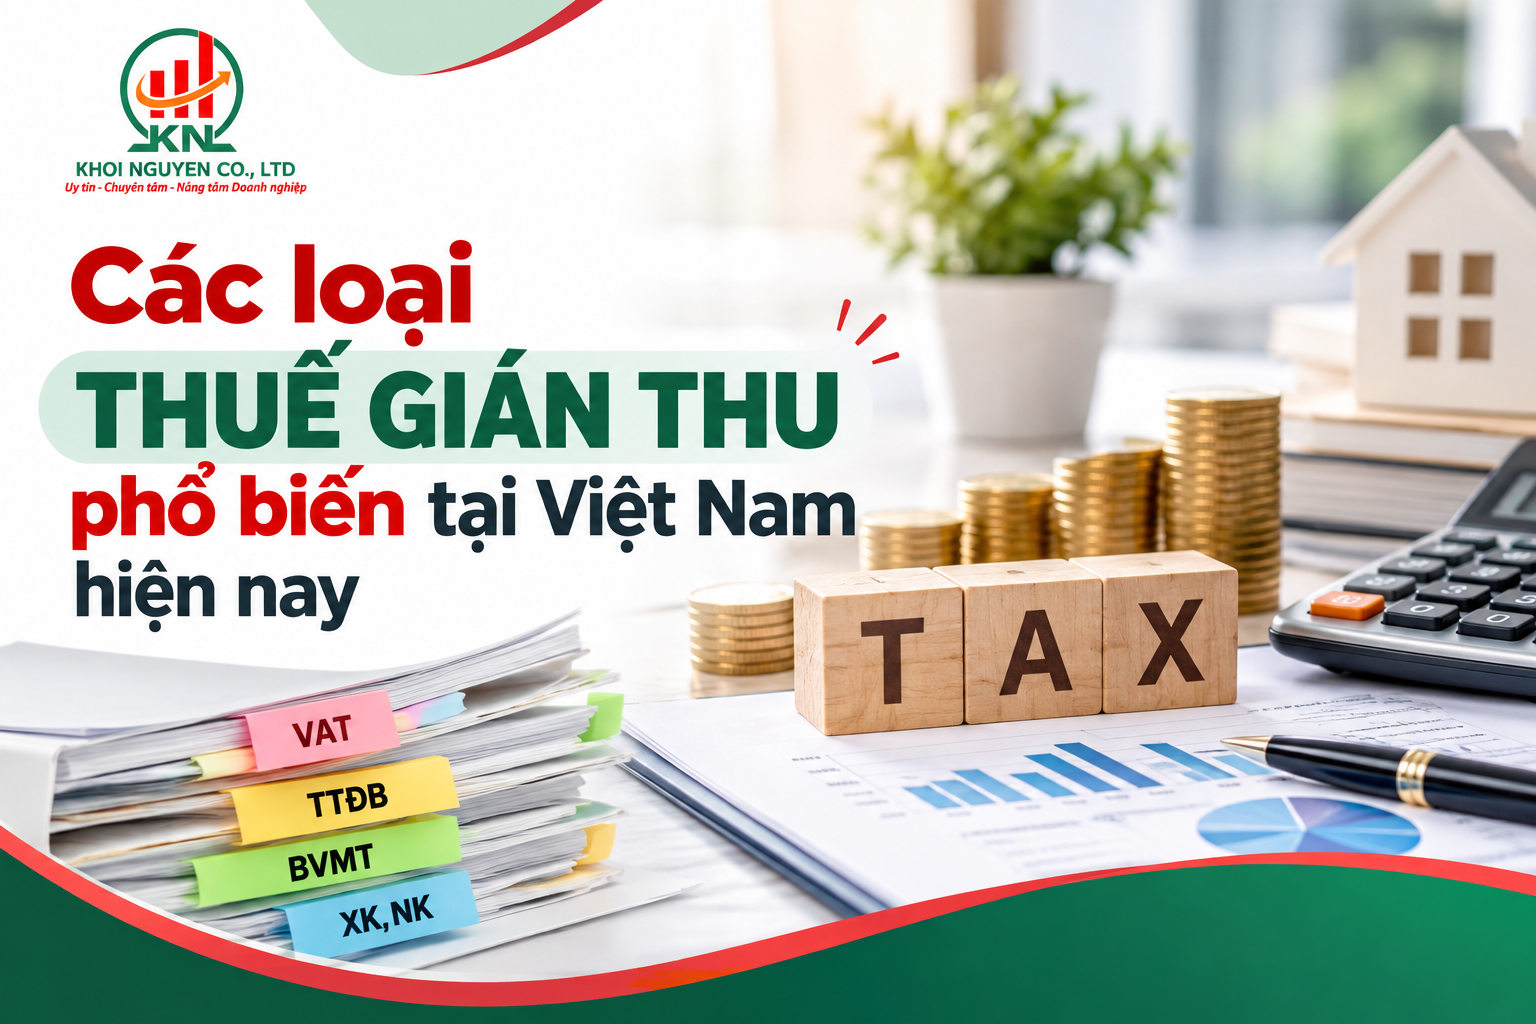
Một số loại thuế thường được đề cập trong nhóm thuế gián thu bao gồm:
Thuế xuất khẩu và thuế nhập khẩu là các khoản thuế áp dụng đối với hàng hóa được xuất khẩu hoặc nhập khẩu thuộc diện chịu thuế theo quy định pháp luật.
Mức thuế áp dụng được xác định dựa trên nhiều yếu tố như loại hàng hóa, mã số hàng hóa, xuất xứ, trị giá tính thuế và biểu thuế tương ứng. Do đó, không phải tất cả hàng hóa xuất nhập khẩu đều áp dụng cùng một mức thuế suất.
Trong hoạt động kinh doanh, các khoản thuế này có thể được tính vào chi phí hàng hóa, từ đó ảnh hưởng đến giá bán và khả năng cạnh tranh của sản phẩm trên thị trường.
Thuế tiêu thụ đặc biệt (TTĐB) là loại thuế áp dụng đối với một số hàng hóa, dịch vụ thuộc danh mục chịu thuế theo quy định của Nhà nước.
Khác với thuế giá trị gia tăng, thuế tiêu thụ đặc biệt không áp dụng phổ biến cho mọi loại hàng hóa, dịch vụ mà tập trung vào những nhóm đối tượng cụ thể nhằm thực hiện mục tiêu điều tiết sản xuất, kinh doanh và tiêu dùng.
Mức thuế suất được quy định riêng cho từng nhóm hàng hóa, dịch vụ và có thể thay đổi theo chính sách thuế trong từng thời kỳ.
Thuế giá trị gia tăng (GTGT) là loại thuế tính trên phần giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng. Đây là một trong những sắc thuế gián thu phổ biến nhất tại Việt Nam, xuất hiện trong nhiều hoạt động mua bán hàng hóa và cung ứng dịch vụ hằng ngày.
Khi mua hàng hoặc sử dụng dịch vụ, người tiêu dùng có thể thấy khoản thuế GTGT được thể hiện trên hóa đơn và tính trong tổng số tiền thanh toán. Doanh nghiệp, tổ chức hoặc cá nhân kinh doanh có trách nhiệm kê khai, nộp thuế theo phương pháp và quy định áp dụng.
Thuế bảo vệ môi trường là loại thuế áp dụng đối với một số hàng hóa thuộc diện chịu thuế mà việc sử dụng có thể gây tác động tiêu cực đến môi trường.
Sắc thuế này nhằm góp phần điều tiết hoạt động sản xuất, tiêu dùng, nâng cao ý thức sử dụng các sản phẩm có nguy cơ gây ô nhiễm và tạo nguồn thu cho ngân sách nhà nước. Mức thuế được xác định theo từng loại hàng hóa và quy định pháp luật hiện hành, không áp dụng đồng nhất cho tất cả sản phẩm có ảnh hưởng đến môi trường.
Thuế tài nguyên là loại thuế áp dụng đối với tổ chức, cá nhân có hoạt động khai thác tài nguyên thiên nhiên thuộc đối tượng chịu thuế theo quy định pháp luật.
Các nhóm tài nguyên chịu thuế có thể bao gồm khoáng sản, dầu thô, khí thiên nhiên, nước thiên nhiên, sản phẩm của rừng tự nhiên và một số loại tài nguyên khác theo quy định. Số thuế phải nộp được xác định dựa trên sản lượng tài nguyên tính thuế, giá tính thuế và thuế suất tương ứng với từng loại tài nguyên.
Thuế tài nguyên có thể ảnh hưởng đến chi phí khai thác, sản xuất và giá bán sản phẩm. Tuy nhiên, sắc thuế này cũng thường được phân loại riêng là thuế đánh vào hoạt động khai thác tài nguyên, thay vì được xếp hoàn toàn vào nhóm thuế gián thu điển hình như thuế GTGT hoặc thuế tiêu thụ đặc biệt.
Thuế gián thu và thuế trực thu là hai hình thức thuế có sự khác biệt về bản chất, đối tượng chịu thuế, phương thức thu và khả năng chuyển gánh nặng thuế. Việc hiểu rõ những điểm khác nhau này giúp cá nhân và doanh nghiệp nhận diện chính xác các nghĩa vụ thuế, từ đó chủ động hơn trong quản lý tài chính và hoạt động kinh doanh.
Dưới đây là bảng so sánh những điểm khác biệt cơ bản giữa thuế gián thu và thuế trực thu:
| TIÊU CHÍ | THUẾ GIÁN THU | THUẾ TRỰC THU |
|---|---|---|
| Bản chất | Là loại thuế chủ yếu đánh vào hàng hóa, dịch vụ hoặc các hoạt động kinh tế nhất định, trong đó người nộp thuế và người thực tế chịu gánh nặng thuế có thể khác nhau. | Là loại thuế đánh trực tiếp vào thu nhập hoặc tài sản của tổ chức, cá nhân theo quy định. |
| Đối tượng chịu thuế | Chủ yếu gắn với hàng hóa, dịch vụ và hoạt động sản xuất, lưu thông, tiêu dùng. | Chủ yếu gắn với thu nhập, tài sản hoặc các đối tượng chịu thuế trực tiếp theo quy định. |
| Người nộp thuế | Tổ chức, cá nhân có trách nhiệm kê khai và nộp thuế theo quy định, thường là đơn vị sản xuất, kinh doanh hoặc cung ứng dịch vụ. | Tổ chức, cá nhân phát sinh thu nhập, sở hữu tài sản hoặc thuộc trường hợp có nghĩa vụ nộp thuế trực tiếp. |
| Phương thức thu thuế | Thường được thu thông qua hoạt động mua bán hàng hóa, cung ứng dịch vụ và có thể được tính vào giá thanh toán. | Được xác định trực tiếp dựa trên thu nhập, tài sản hoặc căn cứ tính thuế của người có nghĩa vụ nộp thuế. |
| Gánh nặng thuế | Có thể được chuyển một phần hoặc toàn bộ sang người mua thông qua giá bán hàng hóa, dịch vụ. | Thường do chính đối tượng có nghĩa vụ nộp thuế gánh chịu, khó chuyển trực tiếp sang chủ thể khác. |
| Ví dụ điển hình | Thuế giá trị gia tăng (GTGT), thuế tiêu thụ đặc biệt (TTĐB), thuế xuất khẩu, thuế nhập khẩu. | Thuế thu nhập cá nhân (TNCN), thuế thu nhập doanh nghiệp (TNDN). |
Nhìn chung, điểm khác biệt quan trọng nhất giữa thuế gián thu và thuế trực thu nằm ở mối quan hệ giữa người nộp thuế và người thực tế chịu gánh nặng thuế. Đối với thuế gián thu, gánh nặng thuế có thể được chuyển sang người tiêu dùng thông qua giá hàng hóa, dịch vụ. Trong khi đó, thuế trực thu thường gắn trực tiếp với thu nhập hoặc tài sản của chủ thể có nghĩa vụ nộp thuế.
Hiểu rõ thuế gián thu là gì và cách phân biệt với thuế trực thu không chỉ giúp cá nhân nhận thức đầy đủ hơn về các khoản thuế phát sinh trong đời sống mà còn hỗ trợ doanh nghiệp chủ động thực hiện nghĩa vụ thuế theo quy định.
Đối với doanh nghiệp, việc xác định đúng loại thuế, đối tượng chịu thuế và phương pháp tính thuế còn góp phần nâng cao hiệu quả quản lý kế toán, kiểm soát chi phí và hạn chế những sai sót trong quá trình kê khai, nộp thuế. Đây cũng là cơ sở quan trọng để xây dựng kế hoạch tài chính phù hợp, bảo đảm hoạt động kinh doanh minh bạch và tuân thủ pháp luật.
Có. Thuế gián thu thường được phản ánh trong giá bán hàng hóa, dịch vụ. Theo đó, người tiêu dùng có thể là đối tượng chịu gánh nặng thuế thông qua số tiền phải thanh toán khi mua hàng hoặc sử dụng dịch vụ.
Tuy nhiên, cách tính thuế, mức thuế suất và phương thức thu phụ thuộc vào từng sắc thuế cũng như loại hàng hóa, dịch vụ thuộc diện chịu thuế theo quy định.
Không phải trong mọi trường hợp. Doanh nghiệp có thể là chủ thể thực hiện nghĩa vụ kê khai và nộp thuế, nhưng gánh nặng thuế có thể được chuyển một phần hoặc toàn bộ sang người mua thông qua giá bán hàng hóa, dịch vụ.
Việc khoản thuế gián thu có được hạch toán vào chi phí của doanh nghiệp hay không còn phụ thuộc vào bản chất từng sắc thuế, phương pháp tính thuế và các quy định kế toán, thuế có liên quan.
Có thể. Thuế gián thu có thể làm tăng giá bán hàng hóa, dịch vụ khi khoản thuế được tính vào giá thanh toán hoặc làm gia tăng chi phí trong quá trình sản xuất, kinh doanh. Tuy nhiên, mức độ tác động đến giá bán còn phụ thuộc vào loại thuế, mức thuế suất, đặc điểm thị trường và khả năng chuyển gánh nặng thuế từ doanh nghiệp sang người tiêu dùng.
Không phải tất cả các loại thuế gián thu đều được khấu trừ. Cơ chế khấu trừ được áp dụng tùy theo từng sắc thuế và điều kiện cụ thể do pháp luật quy định.
Chẳng hạn, đối với thuế giá trị gia tăng (GTGT), doanh nghiệp áp dụng phương pháp khấu trừ có thể được khấu trừ thuế GTGT đầu vào nếu đáp ứng đầy đủ các điều kiện về hóa đơn, chứng từ và những yêu cầu khác theo quy định pháp luật hiện hành.
Hiểu rõ thuế gián thu là gì, đặc điểm, các loại thuế phổ biến và sự khác biệt giữa thuế gián thu với thuế trực thu là cơ sở quan trọng giúp cá nhân, doanh nghiệp nhận thức đúng về nghĩa vụ thuế trong hoạt động tiêu dùng, sản xuất và kinh doanh.
Đối với doanh nghiệp, việc xác định chính xác các khoản thuế gián thu không chỉ giúp thực hiện đúng nghĩa vụ kê khai, nộp thuế mà còn hỗ trợ hạch toán kế toán, kiểm soát chi phí và xây dựng kế hoạch tài chính hiệu quả. Ngược lại, nếu áp dụng sai thuế suất, xác định không đúng đối tượng chịu thuế hoặc thực hiện khấu trừ không đúng quy định, doanh nghiệp có thể đối mặt với những rủi ro về thuế và các khoản xử phạt phát sinh.
Khôi Nguyên cung cấp dịch vụ kế toán – thuế, hỗ trợ doanh nghiệp rà soát chứng từ, kiểm tra hồ sơ kê khai, xác định nghĩa vụ thuế và xử lý những vướng mắc phát sinh trong quá trình thực hiện.
Nếu doanh nghiệp đang gặp khó khăn trong việc kê khai, hạch toán hoặc xác định các khoản thuế phải nộp, hãy liên hệ Khôi Nguyên để được tư vấn và hỗ trợ giải pháp phù hợp. Khôi Nguyên đồng hành cùng doanh nghiệp trong việc hoàn thiện hồ sơ kế toán – thuế, hạn chế sai sót và bảo đảm tuân thủ các quy định pháp luật hiện hành.