20/07/2026
Để vận hành doanh nghiệp ổn định và hạn chế rủi ro về thuế, chủ doanh nghiệp không chỉ cần quan tâm đến số tiền thuế phải nộp mà còn cần hiểu rõ thuế phát sinh từ hoạt động nào, thời điểm nào và lý do phát sinh nghĩa vụ.
Trên thực tế, nhiều doanh nghiệp gặp vấn đề không phải do cố tình vi phạm mà xuất phát từ quan niệm chưa đúng rằng chỉ khi có doanh thu mới phát sinh nghĩa vụ thuế. Trong khi đó, một số loại thuế và nghĩa vụ kê khai có thể phát sinh ngay cả khi doanh nghiệp chưa có doanh thu hoặc đang trong giai đoạn chuẩn bị hoạt động.
Thuế giá trị gia tăng (GTGT) là loại thuế gián thu, được tính trên phần giá trị tăng thêm của hàng hóa, dịch vụ trong quá trình từ sản xuất, lưu thông đến tiêu dùng. Đặc điểm quan trọng của thuế GTGT là cơ chế khấu trừ giữa thuế đầu vào và thuế đầu ra, được kiểm soát thông qua hệ thống hóa đơn điện tử.
Trong giai đoạn mới thành lập hoặc chưa phát sinh doanh thu, doanh nghiệp vẫn có thể phát sinh nhiều khoản chi phí phục vụ hoạt động kinh doanh như thuê văn phòng, mua sắm thiết bị, sử dụng phần mềm, thuê dịch vụ tư vấn, quảng cáo, marketing… Các khoản chi này thường đi kèm hóa đơn GTGT đầu vào và cần được kê khai đúng kỳ, đúng thời hạn theo quy định.
Nếu doanh nghiệp không thực hiện kê khai thuế GTGT trong các kỳ không phát sinh doanh thu, có thể dẫn đến một số rủi ro như:
Không đảm bảo điều kiện khấu trừ thuế GTGT đầu vào khi phát sinh doanh thu trong tương lai.
Gặp khó khăn trong việc giải trình tính liên tục của hoạt động kinh doanh khi cơ quan thuế kiểm tra, đối chiếu dữ liệu.
Có thể bị đánh giá là doanh nghiệp có dấu hiệu rủi ro trong quá trình quản lý thuế dựa trên dữ liệu hóa đơn.
Vì vậy, việc thực hiện kê khai thuế GTGT đầy đủ, đúng thời hạn không chỉ nhằm đáp ứng nghĩa vụ pháp lý mà còn giúp doanh nghiệp duy trì hồ sơ thuế minh bạch trong suốt quá trình hoạt động.
Theo khoản 7 Điều 10 Nghị quyết số 198/2025/QH15, việc thu và nộp lệ phí môn bài được chấm dứt từ ngày 01/01/2026. Điều này đồng nghĩa với việc từ năm 2026, doanh nghiệp không còn phải thực hiện nghĩa vụ nộp lệ phí môn bài hằng năm.
Tuy nhiên, đối với các nghĩa vụ lệ phí môn bài phát sinh trong thời gian trước ngày 01/01/2026, doanh nghiệp vẫn cần thực hiện theo đúng quy định hiện hành. Việc kê khai, nộp lệ phí môn bài được thực hiện theo hướng dẫn tại Nghị định 126/2020/NĐ-CP.
Doanh nghiệp cần lưu ý các trường hợp có thay đổi về vốn điều lệ, chi nhánh, địa điểm kinh doanh hoặc các thông tin liên quan có thể làm phát sinh nghĩa vụ kê khai bổ sung theo quy định.
Thuế thu nhập doanh nghiệp (TNDN) là loại thuế trực thu, được tính trên phần thu nhập chịu thuế của doanh nghiệp sau khi trừ các khoản chi phí được xem là hợp lý, hợp lệ theo quy định pháp luật.
Về nguyên tắc, khi doanh nghiệp không phát sinh doanh thu hoặc không có thu nhập chịu thuế thì sẽ không phát sinh số thuế TNDN phải nộp. Tuy nhiên, điều này không có nghĩa doanh nghiệp được bỏ qua các nghĩa vụ liên quan đến thuế TNDN.
Ngay cả khi chưa có doanh thu, doanh nghiệp vẫn cần thực hiện:
Việc theo dõi, ghi nhận đầy đủ doanh thu, chi phí ngay từ giai đoạn đầu giúp doanh nghiệp có cơ sở xác định chính xác kết quả kinh doanh, đồng thời tối ưu nghĩa vụ thuế hợp pháp trong các kỳ tiếp theo.
Thuế thu nhập cá nhân (TNCN) là loại thuế áp dụng đối với thu nhập của cá nhân. Trong quan hệ lao động, doanh nghiệp đóng vai trò là đơn vị chi trả thu nhập, có trách nhiệm khấu trừ và nộp thuế thay cho người lao động theo quy định.
Điểm cần lưu ý là nghĩa vụ thuế TNCN không phụ thuộc vào việc doanh nghiệp có phát sinh doanh thu hay không mà dựa trên các khoản thu nhập doanh nghiệp chi trả cho người lao động.
Trường hợp doanh nghiệp có phát sinh tiền lương, tiền công hoặc các khoản thu nhập thuộc diện chịu thuế, doanh nghiệp có thể phải thực hiện nghĩa vụ:
Trong thực tế, nhiều doanh nghiệp đang trong giai đoạn xây dựng đội ngũ nhân sự, chưa tạo ra doanh thu nhưng vẫn chi trả lương cho nhân viên, chuyên gia hoặc bộ phận quản lý. Khi đó, nghĩa vụ thuế TNCN vẫn có thể phát sinh.
Ngoài các loại thuế phổ biến trên, doanh nghiệp có thể phát sinh thêm một số nghĩa vụ thuế tùy thuộc vào ngành nghề và hoạt động kinh doanh thực tế như thuế tiêu thụ đặc biệt, thuế xuất nhập khẩu, thuế bảo vệ môi trường…
Các loại thuế này thường phát sinh khi doanh nghiệp thực hiện hành vi sản xuất, nhập khẩu hoặc kinh doanh các nhóm hàng hóa, dịch vụ thuộc đối tượng chịu thuế. Đáng chú ý, nghĩa vụ thuế có thể xuất hiện ngay từ thời điểm nhập khẩu hoặc sản xuất hàng hóa, không phụ thuộc vào việc doanh nghiệp đã bán được sản phẩm hay chưa.
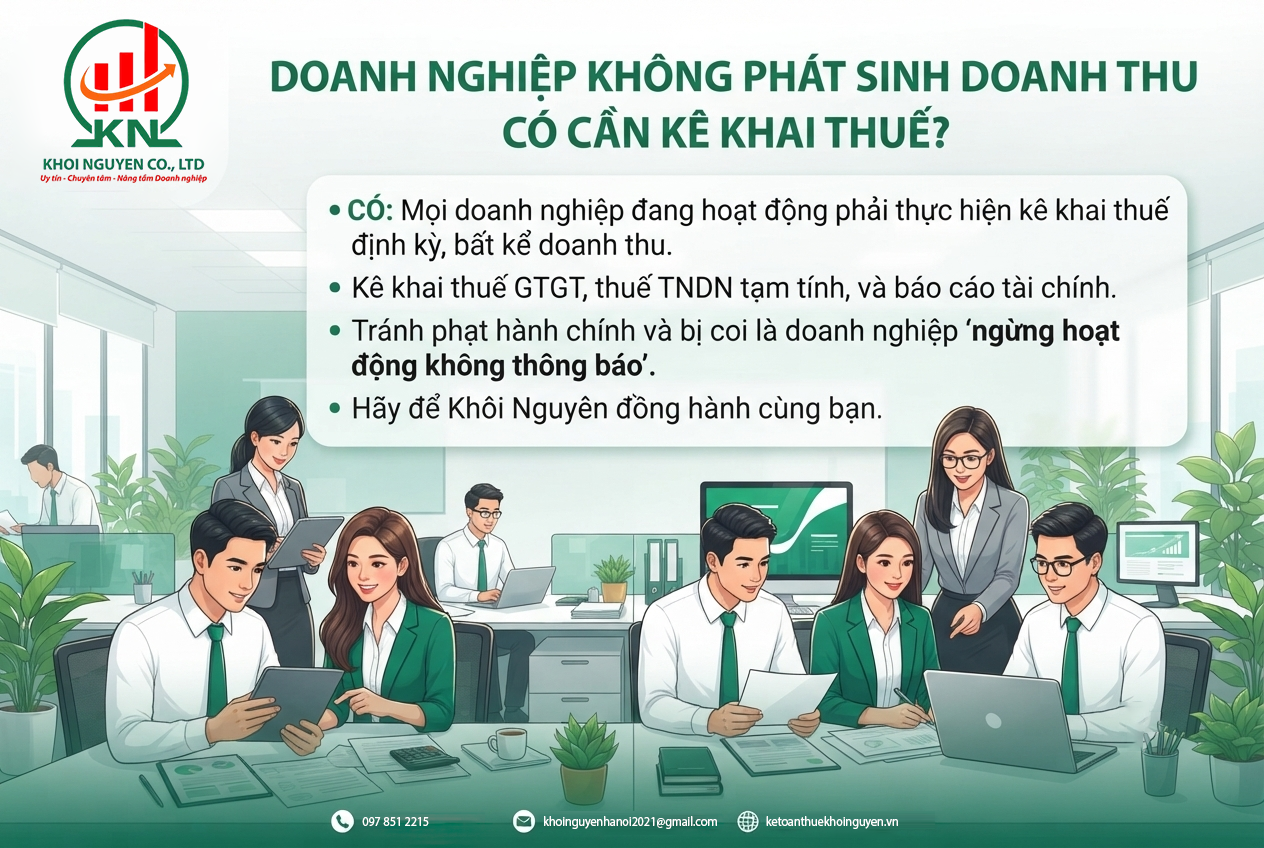
Không phát sinh doanh thu không đồng nghĩa với việc doanh nghiệp, hộ kinh doanh được bỏ qua nghĩa vụ thuế. Trong trường hợp này, số thuế phải nộp có thể bằng 0, nhưng nghĩa vụ kê khai vẫn cần được thực hiện theo đúng quy định, trừ các trường hợp được miễn hoặc không phải khai thuế theo pháp luật hiện hành.
Nhiều chủ shop, hộ kinh doanh cho rằng khi không có doanh thu thì không cần thực hiện bất kỳ thủ tục nào với cơ quan thuế. Tuy nhiên, theo quy định tại Nghị định 126/2020/NĐ-CP, người nộp thuế vẫn có trách nhiệm nộp hồ sơ khai thuế đúng thời hạn, trừ trường hợp thuộc diện tạm ngừng kinh doanh và đã thực hiện thông báo với cơ quan thuế theo quy định.
Căn cứ Khoản 3 Điều 1 Nghị định 70/2025/NĐ-CP (sửa đổi, bổ sung Khoản 1 Điều 4 Nghị định 123/2020/NĐ-CP), nguyên tắc lập hóa đơn được quy định như sau:
“Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn để giao cho người mua... Hóa đơn phải ghi đầy đủ nội dung theo quy định và trường hợp sử dụng hóa đơn điện tử phải theo định dạng chuẩn dữ liệu của cơ quan thuế.”
Quy định này áp dụng đối với các trường hợp phát sinh hoạt động bán hàng hóa, cung cấp dịch vụ. Vì vậy, nếu trong kỳ không phát sinh giao dịch bán hàng hoặc cung cấp dịch vụ thì người nộp thuế không phải lập hóa đơn đầu ra.
Tuy nhiên, việc không có hóa đơn đầu ra không đồng nghĩa với việc có thể bỏ qua toàn bộ nghĩa vụ kê khai thuế.
Hiện nay, hệ thống quản lý thuế được xây dựng theo cơ chế đối soát dữ liệu giữa người mua và người bán. Khi doanh nghiệp, hộ kinh doanh phát sinh hoạt động mua hàng, nhà cung cấp đã thực hiện xuất hóa đơn và gửi dữ liệu đến cơ quan thuế.
Trường hợp người mua có nhiều hóa đơn đầu vào, phát sinh chi phí nhưng liên tục kê khai doanh thu bằng 0 trong thời gian dài, hệ thống quản lý thuế có thể ghi nhận dấu hiệu bất thường để đưa vào nhóm cần theo dõi, kiểm tra rủi ro.
Do đó, người nộp thuế cần chủ động thực hiện kê khai đầy đủ, lưu trữ chứng từ liên quan và giải trình phù hợp khi có yêu cầu từ cơ quan thuế. Việc không phát sinh doanh thu chỉ phản ánh tình hình kinh doanh trong từng giai đoạn, không làm mất đi trách nhiệm tuân thủ các quy định về thuế.
Đây là nội dung CEO cần phân biệt rõ: việc không phát sinh doanh thu không đồng nghĩa doanh nghiệp không có nghĩa vụ thuế. Một số khoản chi phí đầu vào, chi phí vận hành vẫn có thể làm phát sinh các loại thuế theo quy định, tùy thuộc vào bản chất giao dịch và đối tượng liên quan.
| Khoản chi phí/đầu vào | Có phát sinh nghĩa vụ thuế? | Phân tích |
|---|---|---|
| Thuê lao động có trả lương đến mức phải nộp thuế | Có | Doanh nghiệp có trách nhiệm khấu trừ thuế thu nhập cá nhân (TNCN) trước khi chi trả thu nhập cho người lao động. Việc phát sinh nghĩa vụ thuế căn cứ vào mức thu nhập thực tế của người lao động, không phụ thuộc vào việc doanh nghiệp có doanh thu hay không. |
| Nhập khẩu hàng hóa thuộc diện chịu thuế tiêu thụ đặc biệt như điều hòa công suất trên 24.000 BTU, thuốc lá, rượu, bia… | Có | Thuế tiêu thụ đặc biệt được áp dụng đối với một số hàng hóa, dịch vụ theo quy định. Đối với hàng nhập khẩu, doanh nghiệp phải thực hiện nghĩa vụ thuế tại khâu nhập khẩu trước khi hàng hóa được thông quan. |
| Thuê mặt bằng của cá nhân có doanh thu cho thuê trên mức quy định | Có | Trong nhiều trường hợp, hợp đồng thuê mặt bằng quy định doanh nghiệp là bên kê khai và nộp thay các khoản thuế liên quan cho chủ nhà. Đây là khoản chi phí định kỳ có thể phát sinh ngay cả khi hoạt động kinh doanh chưa tạo ra doanh thu. |
| Sử dụng dịch vụ quảng cáo từ nhà cung cấp nước ngoài như Facebook, Google, TikTok | Có | Khi sử dụng dịch vụ của nhà cung cấp nước ngoài, doanh nghiệp có thể phát sinh nghĩa vụ thuế nhà thầu. Khoản thuế này được xác định dựa trên chi phí dịch vụ phát sinh, không phụ thuộc vào việc doanh nghiệp đã có doanh thu hay chưa. |
Đối với hộ kinh doanh, một trong những vấn đề thường được quan tâm là doanh thu tính thuế được xác định dựa trên doanh thu bán hàng, cung cấp dịch vụ hay số tiền thực nhận vào tài khoản.
Hiện nay, cơ quan thuế tăng cường quản lý thông qua việc đối chiếu dữ liệu hóa đơn, giao dịch ngân hàng và các thông tin liên quan để đánh giá tính chính xác của doanh thu kê khai. Do đó, hộ kinh doanh cần theo dõi đầy đủ các khoản thu, lưu trữ chứng từ và thực hiện kê khai đúng theo quy định để hạn chế rủi ro khi cơ quan thuế kiểm tra.
Việc quản lý dòng tiền, phân loại nguồn thu và thực hiện đầy đủ nghĩa vụ thuế đóng vai trò quan trọng trong quá trình vận hành doanh nghiệp. Những sai sót trong kê khai, chậm nộp hồ sơ hoặc không chứng minh được nguồn gốc giao dịch có thể khiến doanh nghiệp mất nhiều thời gian giải trình, đồng thời phát sinh thêm các khoản xử phạt không mong muốn.
Khôi Nguyên cung cấp dịch vụ kế toán, kê khai thuế và tư vấn xử lý các vấn đề liên quan đến nghĩa vụ thuế, hỗ trợ doanh nghiệp kiểm tra chứng từ, phân loại giao dịch, hoàn thiện hồ sơ và thực hiện kê khai đúng quy định.
Với đội ngũ chuyên môn am hiểu về kế toán và chính sách thuế, Khôi Nguyên giúp doanh nghiệp chủ động kiểm soát rủi ro, xây dựng hệ thống tài chính minh bạch và tập trung phát triển hoạt động kinh doanh.